মাহবুবুর রহমান
খেলাপি ঋণ ৩২ শতাংশ ছাড়িয়েছে, সামনে আরও বাড়ার শঙ্কা: মাহবুবুর রহমান
সানবিডি২৪ প্রতিবেদক প্রকাশ: ২০২৬-০৯-১৯ ১৫:৪৪:৫২
 সানবিডি২৪ এর সর্বশেষ খবর পেতে Google News ফিডটি ফলো করুন
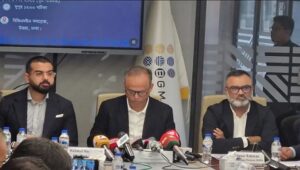
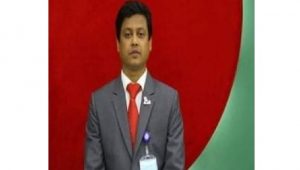
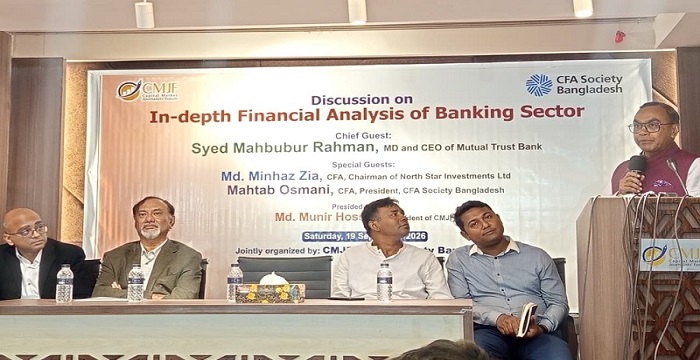
ব্যাংকিং খাতে খেলাপি ঋণের হার ৩২ শতাংশ ছাড়িয়ে গেছে, যা সামনে আরও বাড়তে পারে বলে আশঙ্কা করেছেন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান। তিনি বলেন, নীতিগত সহায়তায় দেওয়া যেসব ঋণ পুনঃতফসিল করা হয়েছিল, সেগুলোর একটি অংশ ভবিষ্যতে আবার খেলাপি হতে পারে।
শনিবার (১৯ সেপ্টম্বর) বেলা সাড়ে ১১ টায় রাজধানীতে ‘ব্যাংকিং খাতের আর্থিক অবস্থা’ শীর্ষক এক আলোচনায় তিনি এসব কথা বলেন। ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) এ আলোচনার আয়োজন করে।
সৈয়দ মাহবুবুর রহমান বলেন, গত দুই বছরে ব্যাংকিং খাতে আয়ের কিছু বিশেষ সুযোগ তৈরি হয়েছিল। বিশেষ করে বৈদেশিক মুদ্রার সংকটের সময়ে ফরেন কারেন্সির প্রাপ্যতা কম থাকায় অনেক এলসি রিটায়ারমেন্ট হয়েছে। এ সময় বিভিন্ন ব্যাংক উল্লেখযোগ্য আয় করেছে। পরবর্তীতে সরকারি সিকিউরিটিজে বিনিয়োগের মাধ্যমেও ব্যাংকগুলোর আয় বেড়েছে।
তিনি বলেন, কোনো ব্যাংকের ঋণ ও অগ্রিম কমে গেলেও সরকারি সিকিউরিটিজে বিনিয়োগ বেড়ে গেলে এবং মুনাফা বাড়লে ব্যাংকের মূল ব্যবসার বিষয়টি গুরুত্ব দিয়ে দেখা প্রয়োজন। কারণ ব্যাংকের মূল ব্যবসা হলো আমানত সংগ্রহ করে তা ঋণ হিসেবে দেওয়া। ঋণ ও অগ্রিম কমে গেলে স্বাভাবিকভাবেই সুদ আয় কমার আশঙ্কা থাকে।
সৈয়দ মাহবুবুর রহমান বলেন, সামনে ব্যাংকগুলোর প্রভিশন প্রয়োজনীয়তা বাড়তে পারে। যেসব ঋণ নীতিগত সহায়তার কারণে এখন পর্যন্ত খেলাপি হওয়ার বাইরে রয়েছে, সেগুলোর ক্ষেত্রে ভবিষ্যতে একই সুযোগ নাও থাকতে পারে। ফলে ব্যাংকগুলোকে এসব ঋণের বিপরীতে আরও বেশি প্রভিশন রাখতে হতে পারে।
তিনি বলেন, প্রভিশন বাড়ানোর পাশাপাশি ব্যাংকগুলোকে ঋণের বিপরীতে জামানত খুঁজতে হতে পারে। তবে জামানত সংগ্রহের বিষয়টি বেশি গুরুত্ব পেলে ঋণ বিতরণেও প্রভাব পড়তে পারে। বিশেষ করে বড় গ্রুপগুলোকে ব্যাংকগুলো সাধারণত ক্যাশফ্লো বিবেচনায় অর্থায়ন করে থাকে।
ব্যাংকিং খাতের সম্পদের মানের অবনতির বিষয়টি তুলে ধরে তিনি বলেন, খেলাপি ঋণের হার ৩২ শতাংশের ওপরে চলে গেছে। ভবিষ্যতে এটি আরও বাড়তে পারে। যেসব ঋণগ্রহীতা এখন পর্যন্ত অর্থ পরিশোধ করতে পারেননি, তাদের ঋণের ক্ষেত্রে সামনে ব্যাংকগুলোর জন্য আরও চ্যালেঞ্জ তৈরি হতে পারে।

তিনি আরও বলেন, শুধু আমানতের প্রবৃদ্ধি দেখে কোনো ব্যাংকের তারল্য পরিস্থিতি বোঝা যায় না। কোনো ব্যাংকের আমানত ৪০ বা ৫০ শতাংশ বাড়লেই যে তার পর্যাপ্ত তারল্য রয়েছে, এমন নয়। আমানত সংগ্রহের পর সেই অর্থ কীভাবে বিনিয়োগ করা হচ্ছে, সেটিও গুরুত্বপূর্ণ।
সৈয়দ মাহবুবুর রহমান বলেন, বাজারে সুদের হার কমতে শুরু করেছে। আন্তঃব্যাংক বাজারের সুদের হারও কমেছে। ফলে অনেক ব্যাংক তারল্য ব্যবস্থাপনার জন্য আন্তঃব্যাংক বাজারের দিকে যাচ্ছে। ভবিষ্যতে নীতিগত সুদের হার আরও কমতে পারে। তবে এ ক্ষেত্রে মূল্যস্ফীতি ও বাজার পরিস্থিতিও বিবেচনায় নিতে হবে।
সরকারি সিকিউরিটিজে ব্যাংকগুলোর বিনিয়োগ প্রসঙ্গে তিনি বলেন, ব্যাংকের সরকারি সিকিউরিটিজে বিনিয়োগ বাড়ছে। তবে সরকারকে একসময় এই ঋণ পরিশোধ করতে হবে। সরকারের রাজস্ব ও জিডিপির অনুপাত এবং ঋণ নেওয়ার প্রবণতা বিবেচনায় ভবিষ্যতে এই অর্থ কীভাবে পরিশোধ করা হবে, সেটিও গুরুত্বপূর্ণ বিষয়।
ব্যাংকের ভবিষ্যৎ মুনাফা নিয়ে তিনি বলেন, সরকারি সিকিউরিটিজ থেকে আয় কমে গেলে ব্যাংকগুলোর অন্য উৎস থেকে আয় বাড়াতে হবে। এ ক্ষেত্রে কস্ট অব ফান্ড কমানো অত্যন্ত গুরুত্বপূর্ণ। ব্যাংকের আমানতের খরচ কমাতে পারলে সুদের হার কমার পরিবেশেও মুনাফার মার্জিন ধরে রাখার সুযোগ থাকে।
তিনি বলেন, শুধু সুদ ব্যয় বাদ দিয়ে ব্যাংকের মার্জিন বিবেচনা করলে পুরো চিত্র পাওয়া যায় না। একটি ব্যাংকের আমানতের খরচ কম হলেও তার পরিচালন ব্যয় বেশি হতে পারে। বিপুলসংখ্যক এটিএম পরিচালনা ও অন্যান্য সেবা দেওয়ার মতো খরচও ব্যাংকের সামগ্রিক ব্যয়ের অংশ। তাই ব্যাংকের দক্ষতা ও পরিচালন ব্যয়ও বিবেচনায় নেওয়া প্রয়োজন।
সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকিং খাতের বর্তমান পরিস্থিতিতে আরও বেশি বিশ্লেষণাত্মক স্বচ্ছতা প্রয়োজন। কোন ব্যাংকের কী ধরনের সম্পদ, আয় ও ব্যয়ের কাঠামো রয়েছে এবং কোথায় ঝুঁকি তৈরি হচ্ছে, তা আলাদাভাবে বিশ্লেষণ করা দরকার।
তিনি বলেন, দুর্বল ব্যাংক পুনর্গঠনের ক্ষেত্রে শুধু মূলধন জোগান দিলেই হবে না; যেসব সম্পদের মান অবনতি হয়েছে, সেগুলোর বিপরীতে কতটা মূল্যছাড় বা ‘হেয়ার কাট’ প্রয়োজন, সেটিও বিবেচনা করতে হবে। একই সঙ্গে ভবিষ্যতে ব্যাংকিং খাতে একই ধরনের পরিস্থিতি যাতে আবার তৈরি না হয়, সে জন্য প্রয়োজনীয় সংস্কার ও সংশোধনমূলক পদক্ষেপ নিতে হবে।
বিএইচ